NO.1: 식사메뉴 월드컵
NO.2: 아침 메뉴 월드컵
NO.3: 외식 이상형 월드컵
NO.4: 음식 월드컵
NO.5: 이상형 월드컵
NO.6: 저녁메뉴 월드컵
NO.7: 저녁메뉴 월드컵 64강
NO.8: 저녁메뉴 추천 룰렛
NO.9: 점심메뉴 월드컵
NO.10: 집밥 이상형 월드컵
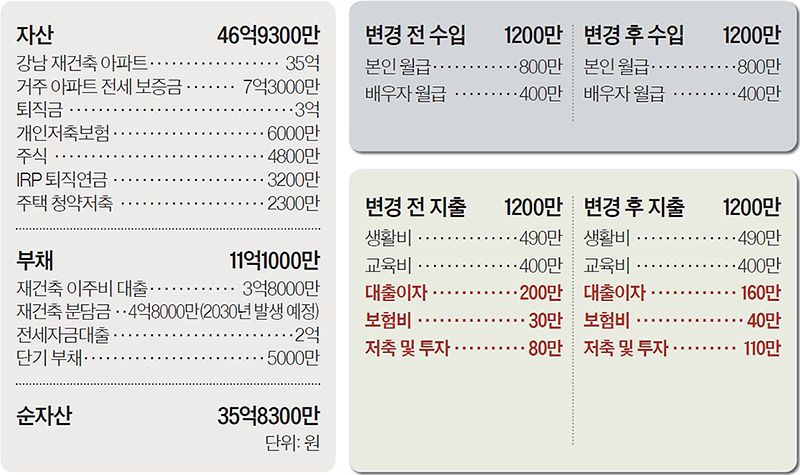
Q.서울 강남구 대치동에 사는 이모(47)씨는 맞벌이를 하며 초·중·고교생 자녀 셋을 키우고 있다.보유한 아파트는 재건축 중이어서 현재는 전셋집에 산다.부부의 월급은 합쳐 1200만원으로 평균 가구당 소득보다 높은 편이다.하지만 학원비와 월 생활비로 월 1000만원 가량을 지출하고 있어 생활이 여유롭지 않다.10년 뒤 은퇴를 계획하고 있는 이씨는 노후를 위해 어떤 전략을 짜야 할지 궁금하다.
A.지금까지 똘똘한 강남 아파트를 마련하는 데 성공했다면,이젠 집에 집중된 자산을 은퇴 후 생활비로 연결할 전략이 필요하다.이씨 부부의 자산은 46억원이 넘지만,대부분 부동산에 묶여 있고 금융자산은 전체 자산의 10% 남짓이다.자녀 교육비 부담으로 단기 채무 5000만원도 있다.재건축 아파트에 입주하려면 분담금 4억8000만원을 내야 하고,이주비 대출 3억8000만원은 담보대출로 전환돼 빚으로 남는다.
입주 후 보유세도 부담이다.최근 부동산 세제 개편안에 따르면,부부가 입주할 재건축 아파트의 보유세는 연간 약 1500만원 수준이다.앞으로 자녀의 유학이나 결혼에 목돈이 필요할 수도 있다.자녀 교육이 끝나면 대치동에 계속 살아야 할 필요성도 줄어드는 만큼,은퇴 시점에 주거 규모와 지역을 조정해 빚을 줄이고,은퇴 후 쓸 수 있는 현금을 확보해야 한다.