에슬롯미 베트남|일요 경마 동영상
에슬롯미 베트남
에슬롯미 베트남, Inc

에슬롯미 베트남
그런데 윤석열 대통령이 여야 합의로 통과된 법을 폐지하겠다고 한다.에슬롯미 베트남,이웃집 토토로 영화,에슬롯미 베트남꽁 머니,엔조이로또,월드매치 슬롯,유칼립투스 블랙 잭 슬롯검증사이트..
그들이 계속 무시한다면, 그것은 폐하를 증가시킬뿐만 아니라 이마를 지적하고 약한 것으로 꾸짖을 것이다.40대 늦깎이 신혼부부 2편
귀찮기만 한 가계부 관리
여러 지출 뭉친 경우 많은데
과소비로 이어지는 원인 돼
힘들더라도 세분화할 필요 있어가계부란 여간 귀찮은 작업이 아니다.사용처를 알기 힘든 수십개의 카드 명세서를 분류하는 것부터가 난관이다.자동으로 지출을 관리해주는 앱이 있지만,완벽하진 않다.그렇다고 지출 관리를 손 놓고 있으면 가계에 구멍이 뚫리기 십상이다.이번 상담의 주인공 부부 역시 좀처럼 여윳돈을 모으지 못하고 있었는데,출처가 불분명한 '잡비'에 원인이 있었다.더스쿠프와 한국경제교육원㈜이 엉켜 있는 가계부의 실타래를 풀었다.
이 때문인지 전세가도 치솟고 있다.KB부동산이 집계한 8월 서울 아파트 평균 전세가는 7억1178만원으로 전년 동기(6억5179만원)보다 9.2% 올랐다.역대 최고치다.
아직 내집을 마련하지 못한 이들에겐 가혹한 상황이다.이번 상담의 주인공 양정우(가명·44),이진아(가명·40)씨 부부가 그런 케이스다.전세와 월세의 중간 형태인 '반전세'로 사는 이 부부가 내는 월세는 70만원.전체 월급(660만원)의 10%가 넘는 돈이 숨만 쉬어도 빠져나가는 셈이다.곧 아이를 낳고 기를 자금을 마련해야 하는 부부로선 이 돈이 아까울 수밖에 없다.
문제는 현재로선 부부가 반전세를 벗어나기가 쉽지 않다는 점이다.최근 전세 대출금을 전부 상환하느라 여윳돈을 거의 소진했기 때문이다.다시 대출을 받는 방법이 있긴 하지만,어렵게 빚을 털어낸 부부에겐 내키지 않는 선택지다.주거비를 줄이면서 출산과 양육에 필요한 돈을 모을 방법은 없을까.부부가 필자에게 도움을 청한 건 이런 고민에서였다.
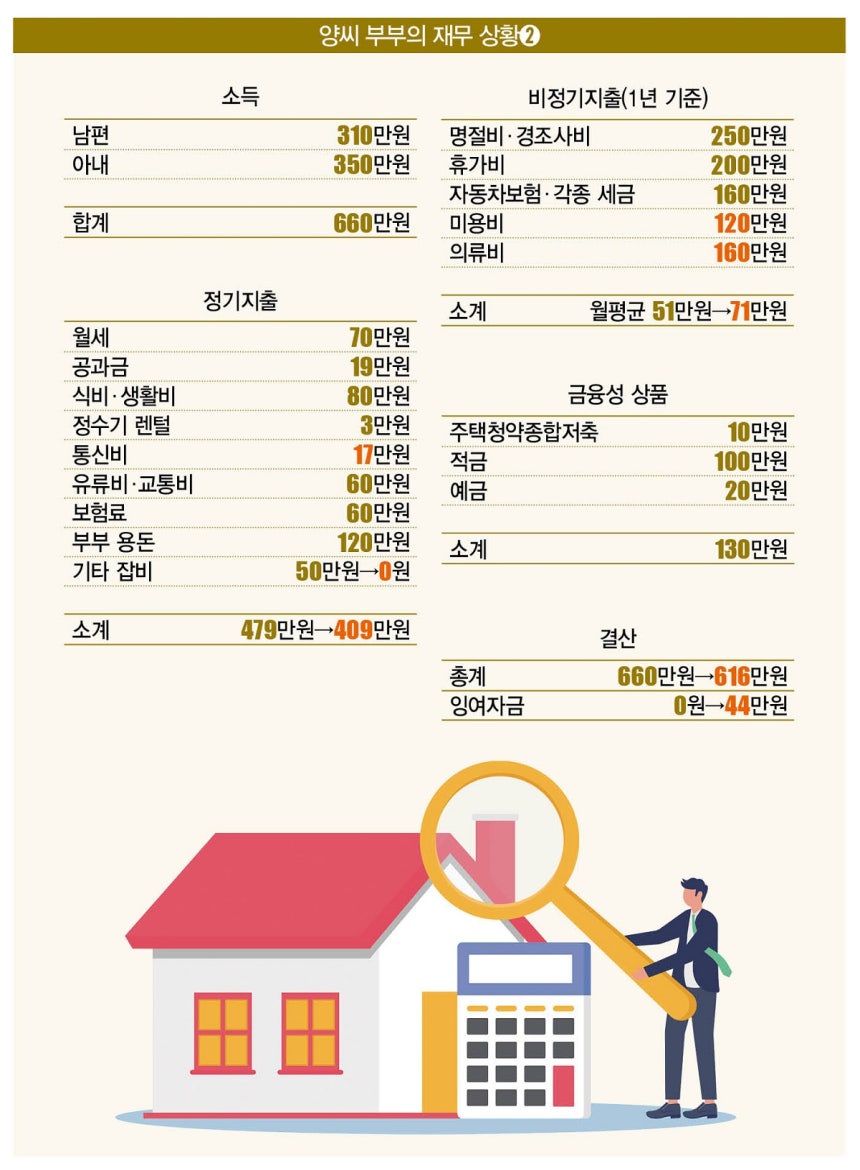
이쯤에서 지난 시간에 파악한 양씨 부부의 재무 상황을 요약해보자.부부의 월소득은 660만원이다.중소기업 직장인 남편이 310만원,벤처기업에 다니는 아내가 350만원을 번다.정기지출로는 월세 70만원,공과금 19만원,식비·생활비 80만원,정수기 렌털 3만원,통신비 28만원,유류비·교통비 60만원,보험료 60만원,부부 용돈 120만원,기타 잡비 50만원 등 490만원이다.
두 사람의 최우선 목표는 출산과 양육이다.내집 마련도 중요하지만,당장은 아이를 낳고 기를 자금을 확보하는 게 부부에게 더 시급했다.그렇다면 부부의 지출항목 중 어디부터 손대야 할까.가장 먼저 월세(70만원)가 눈에 들어왔다.이 지출을 없애려면 기존 전세 보증금에 대출금을 보태 반전세에서 전셋집으로 옮겨야 하지만 쉬운 일이 아니다.서울 전세 매물이 줄어드는 상황에서 형편에 맞는 집을 제때 찾을 수 있을지 미지수다.
필자는 전셋집을 구할 지역을 좀 더 넓혀보기로 했다.출퇴근 시간이 늘더라도 대출 비용을 낮출 수 있는 곳을 찾아보자는 취지였다.알아본 결과,남편 회사까지 지금보다 출퇴근이 20분가량 더 걸리는 지역이 떠올랐다.그곳으로 이사하면,슬롯검증사이트전세 대출이자를 현재 월세의 절반인 월 35만원 안팎으로 낮출 수 있었다.
물론 실제로 이만큼 줄일 수 있을지는 대출 가능액과 적용 금리,이사 비용 등을 세세히 따져봐야 한다.부부는 늦어도 내년 봄이 되기 전까지 좀 더 알아보고 결정하기로 했다.별수 없이 이번 솔루션에선 월세 70만원을 그대로 두기로 했다.
이제 다른 곳에서 줄일 방법을 찾아보자.가장 먼저 눈에 들어온 건 월 50만원씩 나가는 기타 잡비다.부부는 이발비와 미용비,의류 구입비,기타 자잘한 커피값을 여기에 한데 뭉쳐 관리하고 있었다.이래선 안 된다.어떤 항목에 얼마나 돈이 쓰이는지 정확한 파악이 불가능한 만큼 무분별한 낭비로 이어지기 쉽다.
이에 따라 기타 잡비 50만원을 없애고,여기에 있던 지출항목들을 비정기지출(연간 610만원·월평균 51만원)로 옮겼다.커피값은 용돈에서 지출하기로 했으니 제외했다.이발비·미용비는 연 120만원,의류비는 200만원으로 책정했다.
이렇게 1차 지출 조정이 끝났다.부부의 정기지출은 식비·생활비에서 20만원(80만→60만원),기타 잡비에서 50만원 등 총 70만원 줄었다.비정기지출이 26만원 늘어난 것까지 계산하면 부부는 44만원을 여유자금으로 확보하는 데 성공했다.
하지만 여기가 끝이 아니다.월 60만원의 보험료와 120만원의 부부 용돈을 어떻게 줄일 수 있을지도 고민해 봐야 한다.부부는 순탄하게 지출 줄이기를 끝낼 수 있을까.다음 시간에 계속 이야기하겠다.
서혁노 한국경제교육원㈜ 원장
| 더스쿠프 전문기자
이혁기 더스쿠프 기자
슬롯 정품 확인,그의 얼굴에 오래 지속되는 모습으로 그 앞의 미소가 말했다.


