
아하 블록 체인 - 2025년 실시간 업데이트
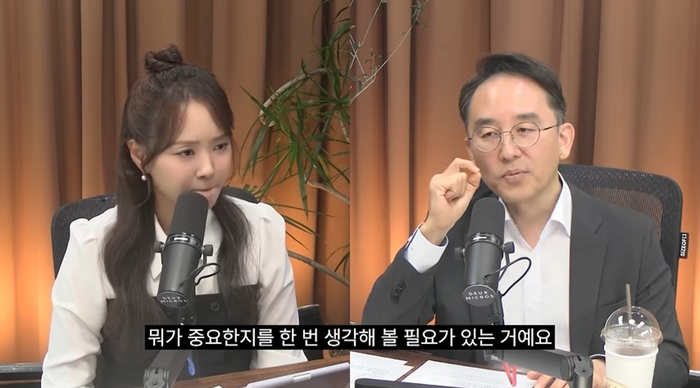
이 대표는 지난 2일‘절세미녀 김희연 회계사’유튜브 채널에 출연해 은퇴 후 평생 월급을 만드는 연금 설계법과 절세 전략을 소개했다.
그는 우선 연금 자산 1억원으로 월 50만원의 현금 흐름을 만드는 배당 투자 사례를 제시했다.연 6%의 배당수익률을 가정해 배당 상품에 투자하면 연간 600만원,월평균 50만원의 배당금을 기대할 수 있다는 계산이다.이 대표는 이처럼 보유 자산에서 정기적인 현금 흐름을 확보하는 것이 은퇴 후 생활비 마련의 한 방법이 될 수 있다고 설명했다.
이 대표는 국민연금을 기본 소득으로 삼고 퇴직연금과 개인연금을 보완 수단으로 활용하면 은퇴 이후에도 안정적인 생활비를 마련할 수 있다고 설명했다.노후에는 자산 총액뿐 아니라 매달 얼마의 소득을 확보할 수 있는지가 중요하다는 얘기다.
그는 구체적으로 부부가 함께 연금을 받는 상황을 가정해 월 500만원의 소득 구조를 제시했다.부부가 각각 국민연금으로 월 150만원씩 받으면 합산 300만원의 현금 흐름이 만들어진다.여기에 퇴직연금으로 월 100만원,개인연금으로 월 100만원을 더하면 매달 총 500만원을 확보할 수 있다는 것이다.
연금 수령 순서와 시기를 조정하는 절세 전략도 중요하다.국민연금과 퇴직연금,위쳐 도박개인연금의 과세 방식이 서로 다른 만큼 수령액과 다른 소득을 고려해 인출 계획을 세워야 한다.특히 연금저축과 개인형 퇴직연금(IRP) 등 사적연금은 연간 수령액 1500만원을 기준으로 과세 방식이 달라질 수 있어 수령액 조절이 필요하다.
은퇴 시점과 국민연금 수령 시점 사이의 소득 공백기를 메우는 전략도 고민해볼 문제다.국민연금 수령 전까지 퇴직연금이나 개인연금을 활용하면 은퇴 초기의 생활비 부담을 줄일 수 있다.다만 개인연금을 너무 일찍 개시하면 노후 후반기에 사용할 수 있는 자금이 부족해질 수 있어 예상 수명과 자산 규모를 고려한 계획이 필요하다.
노후 자금 계획 수립시 건강보험료와 세금도 함께 따져보는 것도 중요하다.연금 외 금융소득이나 임대소득 등 다른 소득이 있는 경우 세금과 건강보험료 부담이 달라질 수 있기 때문이다.이 대표는 “단순히 매월 받는 연금액이 아니라 세금과 보험료를 제외한 실제 가처분 소득을 기준으로 노후 생활비를 설계해야 한다”고 말했다.
※ 이영주 대표의‘매달 연금 500만원 받는법’심층 연재를 매일경제신문의 프리미엄 재테크 콘텐츠 플랫폼 매경플러스에서 확인할 수 있습니다.네이버에서‘매경플러스’를 검색하거나,스마트폰으로 아래 QR코드를 찍으면 연결됩니다.
아하 블록 체인
괜찮지 만 실패율은 너무 높기 때문에 분명히 그런 종류의 게임에 적합하지 않습니다. 아하 블록 체인 - 2025년 실시간 업데이트:스타워즈(Star Wars)는 더이상 상상의 영역이 아니다.
업타운 카지노,정부 관계자는 18일 “이번엔 도중에 좌초되지 않을 것”이라며 의대정원 확대를 완수하겠다는 의지를 강하게 드러냈다.